储能系统集成行业研究 四大门槛高筑,争位赛正当时
在全球能源转型与“双碳”目标驱动下,储能产业迎来爆发式增长。作为连接上游电芯与下游应用的关键环节,储能系统集成行业正经历从野蛮生长向高质量发展的关键转折。本文聚焦储能系统集成的行业特征,剖析其高筑的四大门槛,并梳理当前竞争格局,为从业者与投资者提供参考。
一、储能系统集成:不只是“组装”
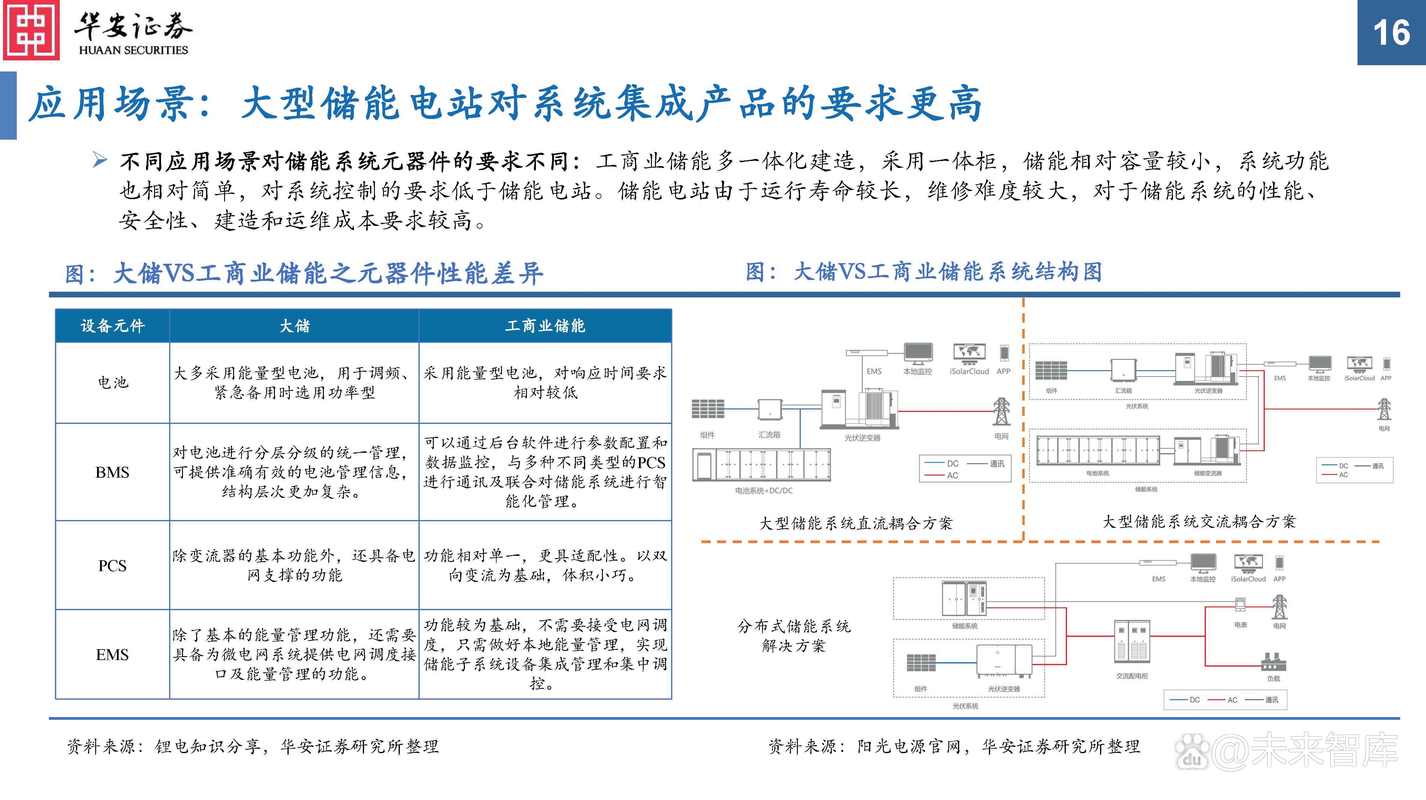
储能系统集成并非简单的设备拼装,而是将电芯、电池管理系统(BMS)、储能变流器(PCS)、能量管理系统(EMS)、温控消防等核心部件进行有机整合,并通过系统设计、控制策略优化与工程实施,确保储能电站全生命周期安全、高效、稳定运行。其本质是技术密集型与经验密集型相结合的系统工程,涉及电化学、电力电子、控制理论、安全工程等多学科交叉。
随着储能应用场景从电网侧调峰调频向用户侧峰谷套利、新能源配储、微电网等多元化拓展,系统集成商需针对不同场景提供定制化解决方案,技术复杂度与门槛显著提升。
二、四大门槛高筑,行业壁垒难逾越
1. 技术门槛:系统级安全与效率的深度掌控
储能系统的核心挑战在于安全与寿命。电芯本身的不一致性、热失控风险以及复杂工况下的衰减机理,要求集成商具备深度的BMS算法能力、热管理设计能力与EMS调度策略优化能力。当前,头部企业已从被动安全转向主动安全预警,通过大数据与AI技术实现电池状态精准评估与故障提前诊断。系统效率的提升依赖PCS与电池的协同匹配、拓扑结构优化及控制策略创新,这些均需要长期技术积累与海量运行数据反哺。对于新进入者,缺乏核心算法与工程经验将难以跨越技术鸿沟。
2. 资金门槛:重资产与长周期考验
储能系统集成项目通常涉及大额设备采购、电站建设及运维投入,且下游客户(如发电集团、电网公司)议价能力强,回款周期较长。为保持技术领先与产能规模,企业需持续投入研发与产线建设。据行业统计,一个具备一定规模的系统集成商,年研发投入占营收比重普遍超过5%,而单个大型储能项目垫资常达数千万元。资金实力不足的企业将面临现金流压力,难以在激烈竞争中持续奔跑。
3. 品牌与业绩门槛:信任壁垒难以短期突破
储能电站作为关键基础设施,安全责任重大,客户在选择集成商时高度看重品牌信誉与历史业绩。一则电站事故可能引发连锁信任危机,因此业主倾向于选择有大量成功运行案例、具备权威认证(如UL9540、IEC62619等)的头部企业。新进入者缺乏标杆项目,难以获得业主青睐,形成“无业绩-无订单-无业绩”的恶性循环。品牌与业绩壁垒成为横亘在新晋者面前的无形高墙。
4. 供应链与交付门槛:稳定与成本的双重博弈
储能系统集成涉及数百种零部件,供应链管理复杂度高。电芯作为核心成本项,其价格波动与供应稳定性直接影响项目经济性与交付进度。头部集成商通过与电芯厂商签订长期战略协议、参股或自建产能等方式锁定供应,并凭借规模化采购降低成本。大型储能项目交付周期紧,对集成商的产能弹性、项目管理与现场调试能力提出高要求。供应链掌控力与高效交付体系成为又一核心门槛。
三、争位赛正当时,竞争格局加速分化
当前,储能系统集成行业参与者众多,主要包括三类势力:一是以阳光电源、华为、比亚迪为代表的电力电子与电池巨头,凭借技术协同与品牌优势占据领先地位;二是以海博思创、南都电源等为代表的专业集成商,深耕行业多年,积累了大量项目经验;三是大型央国企下属企业及部分跨界玩家,依托资源与资金优势加速布局。
随着行业从政策驱动转向市场驱动,低价竞争逐渐退潮,业主更关注全生命周期度电成本与安全可靠性。具备核心技术、资金实力、品牌业绩与供应链掌控力的综合型集成商将进一步扩大市场份额,而缺乏差异化能力的尾部企业将被淘汰出局。未来几年,行业整合与洗牌将加速,争位赛进入白热化阶段。
##
储能系统集成行业的高门槛决定了其并非低水平重复建设的沃土,而是需要长期主义与核心能力的竞技场。面对四大门槛,企业唯有在技术研发、资金储备、品牌建设与供应链管理上持续深耕,方能在激烈的争位赛中占据一席之地。随着新型电力系统建设提速,储能集成行业将迈向更高安全、更高效率、更优成本的新阶段,真正具备系统级能力的集成商有望迎来黄金发展期。
如若转载,请注明出处:http://www.diuurmf.com/product/18.html
更新时间:2026-11-01 16:33:59