当机器人不再稀缺,系统集成商开始排队上市 信息系统集成服务的价值重估
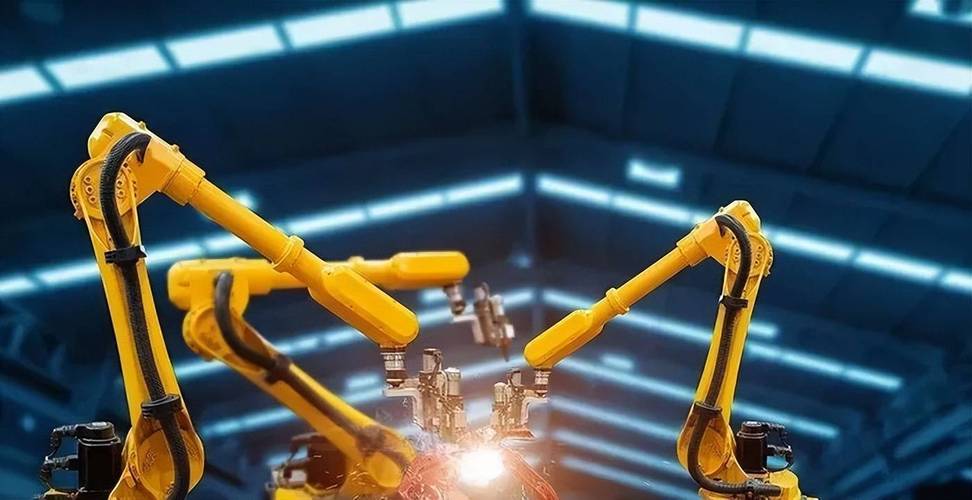
机器人产业正经历一场深刻的结构性转变。曾经被视为稀缺资源、居高不下的机器人本体,在产能扩张、技术扩散和供应链成熟的多重作用下,正加速走向普惠化。当机器人不再稀缺,产业链的价值重心开始从硬件制造向下游的系统集成与场景落地迁移。在此背景下,一批信息系统集成服务商悄然启动上市进程,试图借助资本市场的力量完成能力跃迁。这一现象并非偶然,而是信息系统集成服务在智能制造与数字化转型浪潮中价值被重新发现的必然结果。
一、机器人普惠化:稀缺性消解与价值转移
机器人不再稀缺,首先体现在供给端的放量。工业机器人领域,国产本体厂商快速崛起,价格竞争日趋激烈;服务机器人与协作机器人赛道,标准化模块和开源生态降低了整机制造门槛。机器人正从“有即优势”的稀缺资产,变为“用得好才见效益”的通用工具。
稀缺性的消解直接改变了产业利润分配格局。单纯销售硬件本体的毛利率持续承压,而能够将机器人嵌入客户业务流程、解决场景化痛点的系统集成商,反而获得了更大的议价空间和客户粘性。机器人越普及,企业对“如何用好机器人”的专业服务需求就越旺盛。这正是系统集成商走向舞台中央的根本逻辑。
二、系统集成商为何集中排队上市
系统集成商密集启动IPO,背后有三重驱动力。
其一,业务模式升级需要资本助力。传统系统集成项目制特征明显,现金流波动大、垫资压力重。而智能化集成服务正从一次性交付向“集成+持续运维”转型,需要前期投入研发平台、行业解决方案和数字化工具链。上市融资能够改善资本结构,支撑模式转型。
其二,行业集中度提升的窗口期已经打开。机器人本体价格下降后,下游客户对集成服务的质量要求显著提高,低水平重复竞争者加速出清。具备跨行业复制能力和自研软件平台的集成商面临整合市场的机遇,借助上市获得并购与扩张的子弹,成为理性选择。
其三,资本市场对“软硬结合”的集成服务商认可度提升。相比纯硬件制造,系统集成服务收入更具持续性,且与客户数字化转型深度绑定。监管层对科创属性与产业数字化方向的鼓励,也为这类企业上市提供了政策窗口。
三、信息系统集成服务:从项目交付到能力平台
排队上市的现象背后,信息系统集成服务的内涵正在发生质变。传统集成服务以硬件选型、网络布线和应用部署为主,技术含量与附加值有限。而在机器人普及与信息系统深度融合的新阶段,集成服务呈现出三个新特征。
第一,从单一系统集成走向业务场景集成。客户不再满足于“机器人能动、系统能通”,而是要求机器人动作与MES、WMS、ERP等业务系统实时协同,实现订单驱动、柔性换产和数据闭环。集成商必须懂工艺、懂软件、懂数据,才能交付可量化的效率提升。
第二,从定制化项目走向平台化复用。头部集成商正将行业know-how沉淀为低代码集成平台和标准化功能模块,在保持场景适配能力的同时降低交付成本。平台化能力成为区分优质集成商与普通承包商的核心指标,也是上市募投的重点方向。
第三,从建设期服务走向全生命周期运营。机器人系统上线只是起点,后续的运维优化、数据治理和持续升级构成更长的价值链条。信息系统集成服务商通过订阅式运维、远程诊断和效能托管等模式,将一次性收入转化为可持续的服务性收入,显著改善了财务质量。
四、挑战与隐忧:上市不是终点
在乐观预期之外,系统集成商上市潮也暴露了行业的结构性挑战。
首先是人才瓶颈。既懂机器人工艺又精通信息系统架构的复合型人才严重不足,集成商规模扩张受制于人才复制速度。上市后若不能建立起有效的人才培养与激励机制,募投项目可能面临落地风险。
其次是行业标准化程度低。不同客户的设备协议、数据接口和业务流程差异巨大,项目复用率难以快速提升。过度依赖少数大客户、跨行业复制能力不足,仍是许多集成商的共性短板。
再次是估值逻辑的考验。系统集成服务究竟应按项目型公司还是平台型公司估值,市场尚未形成共识。若上市后业绩波动较大、服务性收入占比提升不及预期,可能引发估值回调,进而影响后续企业的上市节奏。
五、
当机器人不再稀缺,产业竞争的胜负手从“有没有机器人”转向“能不能把机器人用好”。信息系统集成服务商正是这一转折点上的关键角色。排队上市既是企业对自身价值的确认,也是行业从分散走向集中的信号。对集成商而言,上市只是获得了一张参与更高层次竞争的入场券,真正的考验在于能否将资本转化为平台能力、人才梯队和可持续的服务模式。对产业而言,一个由专业集成服务驱动的机器人应用深化期正在到来,信息系统集成服务的价值重估才刚刚开始。
如若转载,请注明出处:http://www.diuurmf.com/product/39.html
更新时间:2026-11-01 10:40:13