储能系统集成行业研究 四大门槛高筑,争位赛正当时
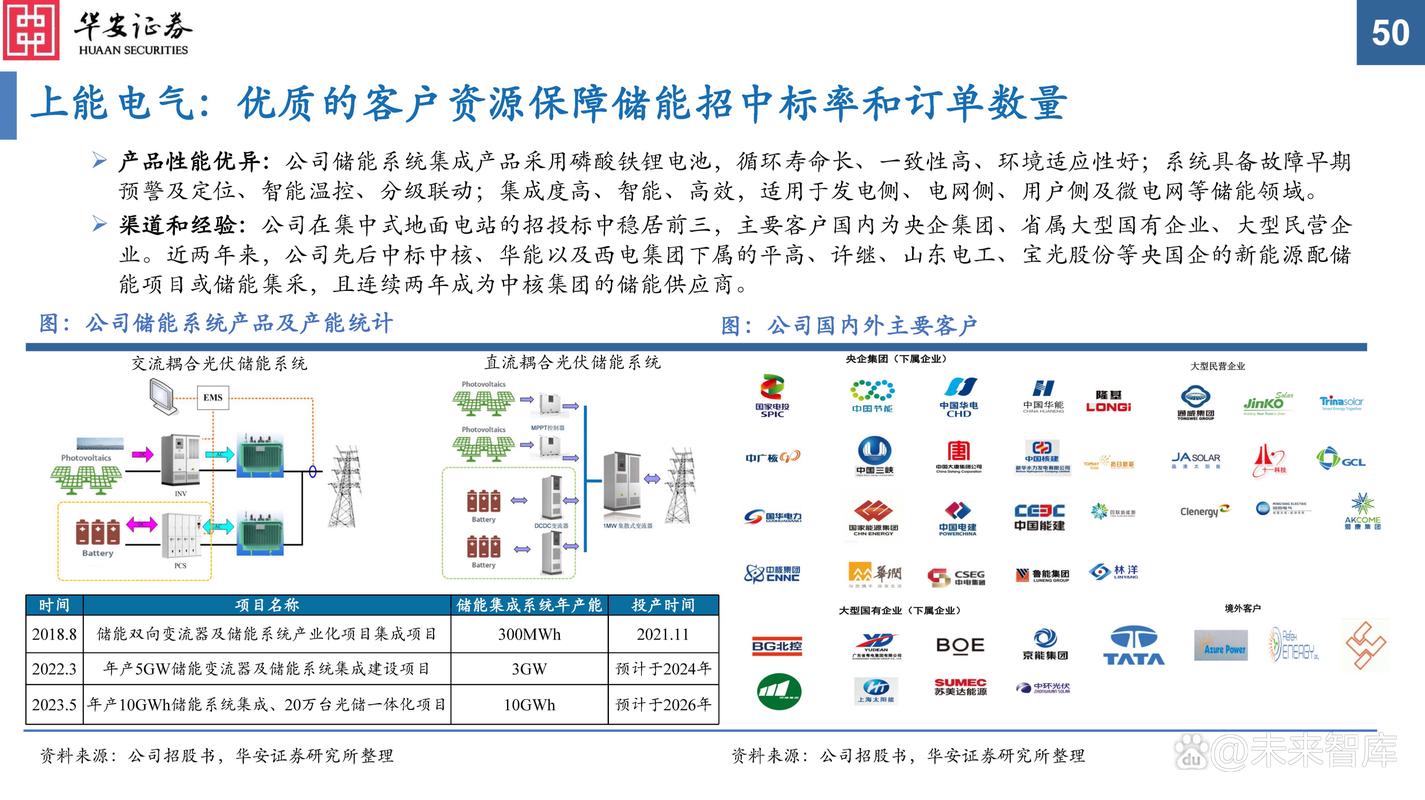
随着全球能源转型加速,储能作为构建新型电力系统的关键环节,正迎来爆发式增长。在储能产业链中,系统集成位于核心枢纽位置,上承电芯与设备,下接终端应用,其重要性日益凸显。行业并非一片坦途,技术、渠道、资金、服务四大门槛高筑,一场激烈的“争位赛”已然开启。
一、储能系统集成:产业链的“超级连接器”
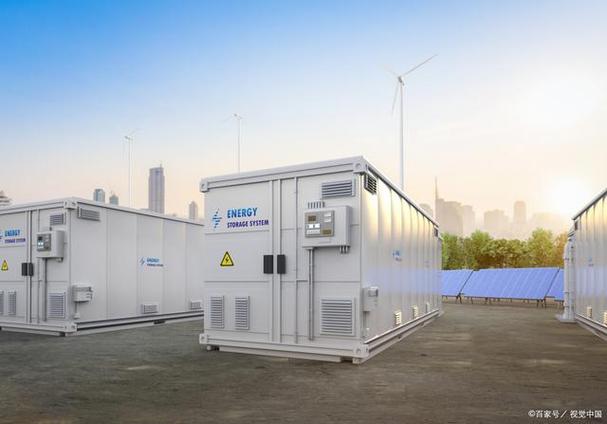
储能系统集成涉及电池组、储能变流器(PCS)、电池管理系统(BMS)、能量管理系统(EMS)以及热管理、消防等辅助系统的选型、设计、整合与优化。集成商需根据应用场景(电源侧、电网侧、用户侧)定制化交付安全、高效、经济的整体解决方案。其核心竞争力在于对全链条技术的深度理解与工程化能力,以及对项目全生命周期的服务保障。
二、四大门槛高筑,构筑行业护城河
1. 技术门槛:多学科交叉与安全红线
储能系统集成并非简单的“拼装”,而是需深度融合电化学、电力电子、电气工程、热管理、消防等多学科知识。尤其在安全层面,从电芯选型到系统级防护,从热失控预警到消防灭火设计,每一环节都需严谨的技术积累与验证。缺乏核心技术的集成商难以确保系统长期可靠运行,技术壁垒成为第一道过滤器。
2. 渠道门槛:客户资源与项目经验
储能项目决策链条长,客户多为大型发电集团、电网公司、工商业企业等,对供应商资质、过往业绩、品牌信誉要求极高。新进入者难以在短期内建立客户信任。不同场景需求差异大,是否具备标杆项目经验、能否提供定制化方案,直接决定拿单能力。渠道资源与项目业绩形成第二道门槛。
3. 资金门槛:垫资压力与规模效应
储能项目通常投资规模大,回款周期长,集成商需具备较强资金实力以应对垫资及运营资金周转。随着行业竞争加剧,价格战下毛利率承压,规模化采购与成本控制能力成为生存关键。资金实力不足的企业易在行业洗牌中出局,资金门槛加速行业分化。
4. 服务门槛:全生命周期运维与快速响应
储能系统需安全稳定运行十年以上,这对集成商的运维服务能力提出高要求。包括远程监控、故障预警、现场维护、备件供应及电池回收等,均需建立完善的服务网络与数字化平台。尤其在海内外市场,本地化服务能力成为客户选择的重要考量。服务网络搭建耗时费力,形成第四道竞争壁垒。
三、争位赛正当时:格局未定,谁主沉浮
当前,储能系统集成行业参与者众多,包括电芯企业向下延伸、PCS企业向上整合、专业集成商及跨界巨头。头部企业凭借技术、渠道、资金优势加速抢占市场份额,但行业整体集中度仍不高,格局远未固化。伴随着储能政策机制完善、市场需求细化,具备核心技术、场景化解决方案及全球化服务能力的集成商有望脱颖而出。
四、未来展望:聚焦核心能力,构建差异化优势
面对高门槛,集成商需持续加大研发投入,尤其在安全技术、智能化管理方面形成特色;深化与上下游合作,稳固供应链与渠道;同时探索共享储能、虚拟电厂等新模式,拓展增值服务。随着储能系统集成从“设备集成”向“系统价值集成”升级,掌握核心能力的企业将在这场争位赛中赢得先机。
储能系统集成行业风起云涌,四大门槛既是挑战也是机遇。在能源革命浪潮下,唯有夯实内功、精准卡位的企业,方能在这场“争位赛”中占据制高点。
如若转载,请注明出处:http://www.diuurmf.com/product/7.html
更新时间:2026-11-01 20:58:10